
Геораспределенность крупных ЦОД с мощными ВОЛС как фактор обеспечения безопасности цифровых данных
Аналитическое агентство J’son & Partners Consulting подготовило обновленную версию отчета, посвященного развитию российского рынка крупных центров обработки данных. Особое внимание в отчете уделено крупным ЦОД с территориально распределенной структурой и обеспечению их телекоммуникационной связностью каналами терабитного уровня.
Согласно консенсус-прогнозу, подготовленному J’son & Partners Consulting на основе данных международных агентств, в 2020 – 2025 годах мировой рынок ЦОД увеличился со 153,0 до 302,4 млрд долл. США со среднегодовым темпом роста 14,6%. К 2035 году он достигнет 816,3 млрд долл. США при среднегодовых темпах роста 10,4%. Основными драйверами мирового рынка ЦОД являются:
- рост спроса на цифровые услуги и облачные сервисы;
- формирование глобальных геораспределенных ЦОД, которые благодаря применению мощных волоконно-оптических сетей и внедрению модели распределенных вычислений начинают работать как единый механизм;
- развитие Искусственного Интеллекта, что требует обработки огромных массивов данных и мощные вычислительные ресурсы.
На сегодняшний день в России насчитывается более 200 работающих крупных ЦОД с числом стоек более 50 шт. во всех отраслях экономической деятельности и государственного управления. Особую активность по развитию инфраструктуры ЦОД проявляют компании новой цифровой экономики – провайдеры из таких сфер, как контент и облачные услуги, финтех, маркетплейсы, искусственный интеллект, а также традиционные для страны отрасли энергетики и добывающей промышленности. Согласно намеченным проектам, к 2030 году число крупных ЦОД в России может вырасти еще на 30%.
Несмотря на внешнюю позитивную картину отечественного рынка крупных ЦОД, сегодня он испытывает ряд серьезных проблем, требующих решения. Одна из них - это недостаточная геораспределенность крупных ЦОД по территории страны.
Рис. 1. Доля геораспределенных крупных ЦОД по числу стоек по регионам на конец 2026 года
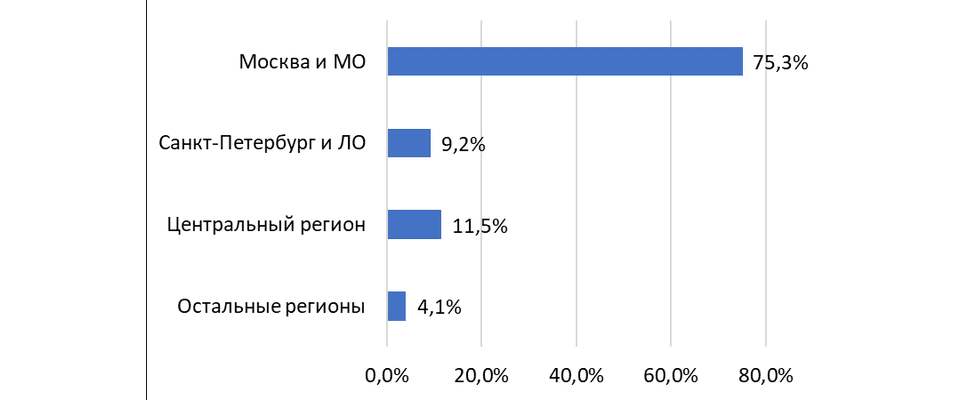 |
Источник: J’son & Partners Consulting
На регион Москвы и Санкт-Петербурга вместе с областями приходится почти 85% ресурсов геораспределенных крупных ЦОД, а если добавить еще Центральный регион, то доля их концентрации вырастет до 96%. То есть лишь 4% стоек крупных ЦОД с геораспределенной структурой расположены в других регионах страны. Для развития крупных ЦОД в других регионах вопрос телекоммуникационной связности приобретает первостепенное значение. Особенно это важно для геораспределенных Мега-ЦОД с числом стоек более 1000 шт., так как они концентрируют почти 80% вычислительных ресурсов по числу стоек в стране.
Анализ, проведенный в настоящем отчете показал, что Мега-ЦОД с числом стоек более 3000 шт. потребуют внешних каналов с пропускной способностью уже около 10 Тбит/с. Сегодня проекты ЦОД на 3000 – 8000+ стоек обсуждают несколько российских компаний на период ближайших 5 лет.
В октябре 2026 года был сделан важный шаг в обеспечении телекоммуникационной связности страны – запущена волоконно-оптическая кабельная система TEA NEXT, состоящая из 96 оптических волокон и проходящая, помимо Москвы и Санкт-Петербурга, вдоль городов Ярославль, Пермь, Екатеринбург, Тюмень, Омск, Новосибирск, Иркутск и некоторых других. По оценке Ростелекома, в зависимости от конфигурации DWDM-оборудования общая пропускная способность ВОЛС может составить 384 - 1000 Тбит/с. Тем не менее, это лишь первый шаг в направлении обеспечения крупных Мега-ЦОД каналами терабитного уровня. Для надежной и безопасной работы геораспределенных Мега-ЦОД требуется резервирование по географически разнесенным ВОЛС. Аналогичные проекты понадобятся и в других частях страны – в Центральных регионах, Поволжье и юге России.
Ответы на эти и другие вопросы текущего развития инфраструктуры крупных геораспределенных ЦОД можно получить в полной версии отчета.
Детальные результаты исследования представлены в полной версии отчета
Геораспределенность крупных ЦОД с мощными ВОЛС как ключевой фактор обеспечения надежности и безопасности цифровых данных
Содержание
1. Краткое резюме
2. Глобальные тенденции развития геораспределенных ЦОД
2.1. Драйверы развития и динамика доходов мирового рынка ЦОД в 2020 – 2035 годах
2.2. Глобальная экспансия ЦОД крупнейших гиперскейлеров
2.3. Лидирующая роль гиперскейлеров в глобальной связности данных
2.4. Ключевые технологические тренды в мире геораспределенных ЦОД
2.4.1. Программно-определяемые сети и динамическое управление вычислительными ресурсами геораспределенных ЦОД
2.4.2. Появление платформенных ИИ-компаний на глобальном рынке ЦОД
3. Развитие российской инфраструктуры для оказания контентных и цифровых услуг
3.1. Динамика индикаторов потребления контентных и цифровых услуг в 2020 – 2025 годах
3.2. Протяженность магистральных и региональных ВОЛС для геораспределенных сетей передачи данных
3.3. Рост базовых станций мобильной связи поколения 4G и планы развертывания сетей 5G
3.4. Становление отечественной инфраструктуры Искусственного Интеллекта
4. Развитие инфраструктуры крупных ЦОД для цифровой экономики России
4.1. Общая динамика количественных показателей рынка крупных ЦОД в 2010–2030 годах (число ЦОД, стойко-мест, подведенная электрическая мощность)
4.2. Региональная структура крупных ЦОД в 2026 году (число ЦОД, стойко-мест, подведенная электрическая мощность)
4.3. Отраслевая структура крупных ЦОД в 2026 году (число ЦОД, стойко-мест, подведенная электрическая мощность)
5. Ключевые тенденции развития российской инфраструктуры крупных ЦОД
5.1. Концентрация бизнеса: обзор крупных слияний и поглощений
5.2. Становление доминирующей рыночной доли Мега-ЦОД (≥ 1000 стоек) в 2010 – 2030 годах
5.3. Растущая роль отраслевых ЦОД новой цифровой экономики
5.4. Возрастающая роль геораспределенных ЦОД в цифровой экономике
5.5. Текущие вызовы дальнейшего развития крупных ЦОД
5.5.1. Энергодефицит и концентрация крупных ЦОД вокруг Москвы и Санкт-Петербурга
5.5.2. Ограниченная геораспределенность крупных ЦОД
5.5.3. Наличие транзитной телекоммуникационной инфраструктуры для соединения Мега-ЦОД
5.5.4. Снижение инвестиций, сокращение числа проектов и перенос сроков реализации
5.5.5. Состояние развития отечественных систем управления и мониторинга для крупных геораспределенных ЦОД
6. Ключевые игроки на рынке крупных геораспределенных ЦОД в разбивке по отраслям экономики на конец 2026 года
6.1. Телеком
6.2. Независимые провайдеры
6.3. Новая цифровая экономика: контент, финтех, маркетплейсы
6.4. Другие корпоративные сегменты
6.5. Госуправление
7. Профайлы крупных поставщиков отечественного рынка геораспределенных ЦОД
Список рисунков
Рис. 1. Рейтинг стран по числу ЦОД на начало 2026 года
Рис. 2. Динамика и прогноз развития мирового рынка ЦОД в 2020–2035 гг., млрд долл. США
Рис. 3. Распределение корневых дата-центров глобальных гиперскейлеров — провайдеров цифровых и облачных услуг в 2026 году
Рис. 4. Глобальная сеть компании Amazon Web Services
Рис. 5. Глобальная сеть компании Microsoft
Рис. 6. Глобальная сеть компании Google
Рис. 7. Глобальная сеть ЦОД компании Equinix
Рис. 8. Глобальная сеть компании Cloudflare
Рис. 9. Динамика доли глобальных гиперскейлеров на рынке международной транзитной емкости в 2014–2025 годах
Рис. 10. Доля используемой телекоммуникационной емкости по типам сетей на основных подводных маршрутах на конец 2025 года
Рис. 11. Снижение удельных затрат на строительство подводных кабельных систем на примере проектов SeaMeWe, реализованных в разные годы на маршруте Франция – Ближний Восток – Сингапур, млн долл. США на 1 Тбит/с
Рис. 12. Бенчмаркинг себестоимости транзита и пропускная способность систем передачи на примере подводных систем в Тихом океане, долл. США в месяц
Рис. 13. Глобальная SDN-сеть компании Google
Рис. 14. Пример линейного оптического тракта транспортной сети с полной дезагрегацией управления
Рис. 15. Нео-облачные компании, предлагающие вычисления на графических процессорах как услугу GPUaaS, на карте мира на начало 2026 года
Рис. 16. Доля предприятий, использующих ЦОД в различных отраслях в 2025 году
Рис. 17. Географическое распределение пользователей фиксированного и мобильного ШПД по Федеральным округам в 2025 году
Рис. 18. Географическое распределение объема трафика пользователей фиксированного и мобильного ШПД по Федеральным округам в 2025 году
Рис. 19. Распределение абонентов фиксированного ШПД по скорости доступа в 2020 и 2025 годах, млн абонентов
Рис. 20. Доля абонентов ШПД по скорости доступа среди крупных предприятий в 2025 году, %
Рис. 21. Пилотные проекты 5G в городах России
Рис. 22. Топология соединения базовых станций 4,5G и 5G и сервера краевых вычислений
Рис. 23. Упрощённая схема работы ИИ-агента
Рис. 24. Основные сферы применения ИИ в российских компаниях
Рис. 25. Рост общего числа крупных ЦОД в 2010–2030 годах, шт.
Рис. 26. Рост общего числа стойко-мест в крупных ЦОД в 2010–2030 годах накопленным итогом, тыс. шт.
Рис. 27. Рост общего объема подведенной мощности крупных ЦОД в 2010–2030 годах накопленным итогом, МВт
Рис. 28. Динамика удельной общей мощности на 1 стойку в крупных ЦОД в 2010–2030 годах, кВт
Рис. 29. Региональная структура крупных ЦОД по общему числу стойко-мест, 2026 год
Рис. 30. Региональная структура крупных ЦОД по общим объемам подведенной мощности, 2026 год
Рис. 31. Отраслевая структура крупных ЦОД по общему числу стойко-мест, 2026 год
Рис. 32. Отраслевая структура крупных ЦОД по общему объему подведенной мощности, 2026 год
Рис. 33. Рост общего числа Мега-ЦОД в 2010–2030 годах, шт.
Рис. 34. Рост общего числа стойко-мест Мега-ЦОД в 2010–2030 годах накопленным итогом, тыс. шт.
Рис. 35. Рост общей подведенной мощности к Мега-ЦОД в 2010–2030 годах накопленным итогом, МВт
Рис. 36. Динамика общего числа стоек в Мега-ЦОД разной размерности нарастающим итогом в 2010–2030 годах, тыс. шт.
Рис. 37. Рост числа Мега-ЦОД новой цифровой экономики в 2011–2030 годах, шт.
Рис. 38. Рост общего числа стойко-мест Мега-ЦОД новой цифровой экономики накопленным итогом в 2011–2030 годах, тыс. шт.
Рис. 39. Рост общей подведенной мощности к Мега-ЦОД новой цифровой экономики накопленным итогом в 2011–2030 годах, МВт
Рис. 40. Рост удельной энерговооруженности на 1 стойку в сегменте Мега-ЦОД в сравнении с показателями сегмента новой цифровой экономики в 2011–2030 годах, МВт
Рис. 41. Доля концентрации стоек в геораспределенных ЦОД к их общему числу в ЦОД разной размерности на конец 2026 года
Рис. 42. Доля геораспределенных крупных ЦОД по числу стоек на конец 2026 года
Рис. 43. Средняя скорость пропускной способности внешних каналов в зависимости от числа стоек крупных ЦОД, Тбит/с
Рис. 44. Динамика числа заявленных проектов крупных ЦОД в 2025–2030 годах, шт.
Рис. 45. Динамика заявленных проектов крупных ЦОД в 2025–2030 годах по общему числу стойко-мест, тыс. шт.
Рис. 46. Динамика заявленных проектов крупных ЦОД в 2025–2030 годах по подведенной электрической мощности, МВт
Рис. 47. Число крупных геораспределенных ЦОД по операторам связи на конец 2026 года, шт.
Рис. 48. Структура общего числа стойко-мест в крупных геораспределенных ЦОД по операторам связи на конец 2026 года
Рис. 49. Число крупных геораспределенных ЦОД независимых провайдеров на конец 2026 года, шт.
Рис. 50. Структура общего числа стойко-мест ЦОД независимых провайдеров на конец 2026 года
Рис. 51. Число крупных геораспределенных ЦОД новой цифровой экономики по провайдерам на конец 2026 года, шт.
Рис. 52. Структура общего числа стойко-мест ЦОД новой цифровой экономики по провайдерам на конец 2026 года
Рис. 53. Число крупных геораспределенных ЦОД других корпоративных сегментов по компаниям на конец 2026 года, шт.
Рис. 54. Структура общего числа стойко-мест прочих отраслевых ЦОД по компаниям на конец 2026 года, %
Список таблиц
Таблица 1. Крупнейшие глобальные сетевые ЦОД
Таблица 2. Протяженность и максимальная установленная емкость подводных кабельных систем с участием глобальных гиперскейлеров, построенных и планируемых в 2020–2029 годах
Таблица 3. Динамика числа пользователей фиксированных и мобильных сетей широкополосного доступа, млн абонентов
Таблица 4. Динамика трафика фиксированных и мобильных сетей широкополосного доступа, ПБайт
Таблица 5. Динамика удельного потребления трафика на одного пользователя широкополосного доступа в фиксированных и мобильных сетях, Тбайт в год
Таблица 6. Протяженность магистральных и региональных ВОЛС в 2020 – 2025 годах, тыс. км
Таблица 7. Подходы и статус планов модернизации магистральной сети текущих участников магистрального рынка
Таблица 8. Число базовых станций мобильной связи, тыс. шт.
Таблица 9. Требования к сегментам доступа сетей 4,5G & 5G
Таблица 10. Оценка доли базовых станций, соединенных по ВОЛС, для различных поколений мобильной связи
Таблица 13. Значимые сделки по приобретению крупных ЦОД
Таблица 14. Крупные геораспределенные ЦОД: Ростелеком
Таблица 15. Крупные геораспределенные ЦОД: Мегафон
Таблица 16. Крупные геораспределенные ЦОД: МТС
Таблица 17. Крупные геораспределенные ЦОД: Вымпелком
Таблица 18. Крупные геораспределенные ЦОД: ЭР-Телеком
Таблица 19. Крупные геораспределенные ЦОД: крупные независимые провайдеры
Таблица 20. Крупные геораспределенные ЦОД новой цифровой экономики
Таблица 21. Крупные геораспределенные ЦОД в других корпоративных сегментах
Таблица 22. Крупные геораспределенные ЦОД государственного управления
