


Исследование рынка отчуждаемых ИИ-платформ
Аналитическое агенство J’son&Partners Consulting совместно с Ассоциацией Облачных и Технологических Провайдеров во 2-3 кварталах 2026 года провело исследование рынков и ключевых игроков, разрабатывающих AI-платформы, доступные для развёртывания по модели on-premises и в частном облаке клиента.
Отчуждаемые корпоративные платформы разработки и эксплуатации ИИ — коммерчески поставляемое и поддерживаемое ПО, устанавливаемое в контуре заказчика или провайдера и обеспечивающее существенную часть жизненного цикла ИИ: разработку, обучение/дообучение, развертывание и поддержку, MLOps/LLMOps/AgentOps, создание и оркестрацию агентов, мониторинг, безопасность и governance.
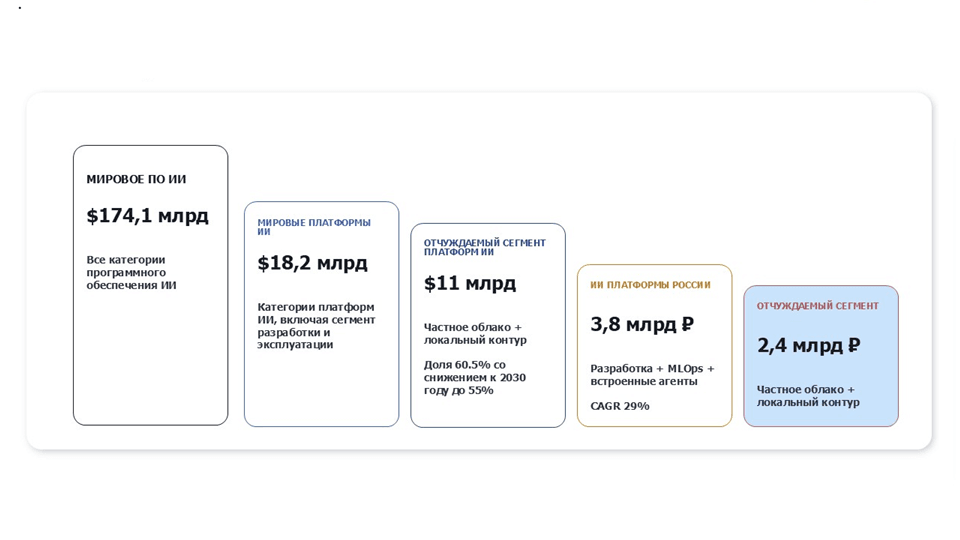
Рис. 1. От всего ПО ИИ - к российскому рынку отчуждаемых платформ
 |
Источники: J'son & Partners Consulting, АОТП
ОСНОВНЫЕ ВЫВОДЫ ИССЛЕДОВАНИЯ
В фокусе исследования: отчуждаемые корпоративные платформы разработки и эксплуатации ИИ. Они объединяют платформенную разработку AI/ML, MLOps/LLMOps/GenAIOps, AgentOps и создание/оркестрацию агентов, если управляющий контур может быть развернут у заказчика или провайдера.
- Мировой рынок ПО для искусственного интеллекта активно растет и в 2025 году оценивался в $174.1 млрд, ожидается что к 2030 году он достигнет $467 млрд;
- Несмотря на хайп вокруг темы и поддержку гиперскейлеров в части фокуса на потреблении ИИ-продуктов по облачной модели, сдерживающим фактором остается перенос корпоративных данных в публичные облака для дообучения LLM, а так же риски связанные с эксплуатацией ИИ-приложений.
- Вокруг ИИ-экосистем сложился целый пласт платформенного ПО, позволяющий взять под контроль ИИ-решения. По разным оценкам глобальный рынок платформ искусственного интеллекта в 2025 году оценивался в $18.2 млрд, ожидается что к 2030 году он достигнет $94,3 млрд, то есть сегмент растет быстрее, чем общий рынок ПО для ИИ;
- Крупные компании-разработчики развивают собственные инструменты для повышения контролируемости процессов дообучения, эксплуатации и ускорения реакции на изменения в новой сфере. Усиливаются позиции поставщиков платформенных решений, предлагающих набор инструментов для управления жизненным циклом разработки ИИ в составе комплексных систем.
- При этом особый фокус делается на обеспечении привычных entrprise-сегменту моделях развертывания платформ – on-premises, в частном или гибридном облаке.
Рынок платформ для искусственного интеллекта в России находятся в стадии активного развития, ввиду закрытости для проникновения зарубежных решений. На этом рынке играют порядка десятка игроков, как традиционных ИКТ-разработчиков и интеграторов, отечественных гиперскейлеров так AI-native компаний и стартапов.
- Основной спрос на локальные решения управления жизненным циклом ИИ, как и на глобальных рынках определяется завершающейся фазой ИИ-экспериментов и запросом на переход в стадию промышленных внедрений, где компании не готовы идти на компромисс с безопасностью.
- Отдельным фактором является запрос на цифровой суверенитет в государстве, в том числе и в вопросах ИИ. Стоит отметить, что подобный запрос сформирован не только в России, но и у ближайших «соседей» в странах Центральной Азии, что при общей ограниченности российского ИТ-рынка, может стать «окном возможностей» для российских вендоров платформ ИИ.
- Отсутствие глобальных гиперскейлеров и вендоров платформ ИИ на нашем рынке сформировало уникальную ситуацию: когда необходимость конкуренции с гиперскейлерами на облачном рынке, заставляет Tier-II провайдеров тоже включиться в гонку за предоставление эффективной ИИ-инфраструктуры. А это, в свою очередь, заставляет задуматься о конкурентном ИИ-стеке.
- Ряд крупных заказчиков и провайдеров инвестируют в собственную разработку таких платформ, однако наше исследование показало, что темпы развития технологий для ИИ на столько ускорились, что эффективнее не теряя время запуститься на готовом вендорском решении, и сфокусироваться на более верхнеуровневых сервисах и приложениях.
- Прогноз общего показателя выручки от продаж отечественных платформ ИИ, а также платформенных решений – до 18 млрд рублей по итогам 2030 года.
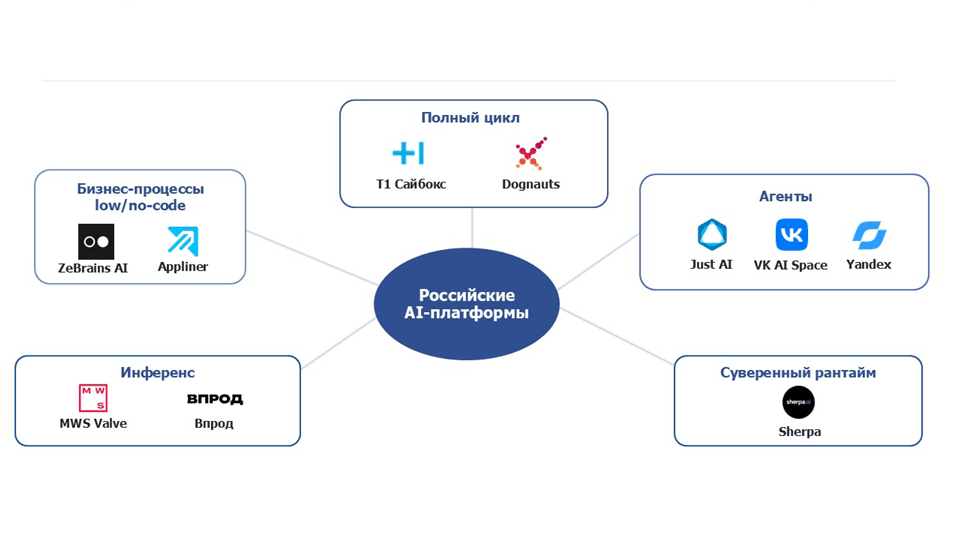
Распределение игроков на российском рынке по архетипам платформ. У нас существенно меньше платформ полного цикла AI-процессов в компании, что обусловлено определенным отставанием от западных рынков.
Рис. 2. Российские ИИ-платформы: пять центров специализации
 |
Источники: J'son & Partners Consulting, АОТП
Детальные результаты исследования представлены в полной версии отчета
Рынок отчуждаемых ИИ-платформ
- Методология и основные выводы
Методология и границы рынка
Ключевые методы исследования
Методология: пять архетипов платформ
19 единых критериев: одинаковая рамка для глобального и российского рынков
Методология анкетирования российских вендоров
Рынок отчуждаемых корпоративных платформ ИИ
Основные выводы исследования: глобальный рынок
Основные выводы исследования: Россия и Центральная Азия
2. Глобальный рынок
Глобальный рынок
Динамика мирового рынка ПО для ИИ
Динамика мирового рынка платформ для ИИ
Распределение моделей развертывания платформ на глобальном рынке
Драйверы и барьеры развития глобального рынка
Особенности развития мирового рынка
Глобальные платформы: пять центров специализации
IBM, Dataiku и DataRobot показывают наиболее широкое публично подтверждённое покрытие
Глобальные игроки: матрица Build, Operate и Agents
Глобальные игроки: матрица Trust/Data и Delivery
Глобальный рынок: от runtime до бизнес-слоя
Профили глобальных платформ
Глобальная платформа: Red Hat OpenShift AI
Глобальная платформа: IBM watsonx
Глобальная платформа: NVIDIA AI Enterprise
Глобальная платформа: Dataiku
Глобальная платформа: Cloudera AI
Глобальная платформа: Domino Data Lab
Глобальная платформа: H2O.ai
Глобальная платформа: SAS Viya
Глобальная платформа: DataRobot
Глобальная платформа: C3 Agentic AI Platform
Глобальная платформа: Palantir AIP
3. Российский рынок
Российский рынок
Динамика российского рынка платформ для ИИ
Распределение моделей развёртывания платформ в России
Драйверы и барьеры развития российского рынка
Особенности развития российского рынка
Приоритетные направления развития российских ИИ-платформ
Профили российских платформ
Профиль платформы: Т1 Сайбокс
Профиль платформы: Neoflex Dognauts
Профиль платформы: Just AI Agent Platform
Профиль платформы: VK AI Space
Профиль платформы: Yandex AI Studio
Профиль платформы: ZeBrains AI
Профиль платформы: Appliner
Профиль платформы: MWS Inference Valve
Профиль платформы: Впрод LLMaaS
Профиль платформы: Sherpa AI Server
Сравнение и позиционирование российских платформ
Российские платформы: пять центров специализации
Российские платформы: карта продуктового позиционирования
Мост архетипов: глобальные и российские платформы
Широта функционального покрытия российских платформ
Российские игроки: матрица Build, Operate и Agents
Российские игроки: матрица Trust/Data и Delivery
Две целевые аудитории - две разные экономики покупки и продукта
Единое ядро платформы, разные базовые требования
4. Рынок Центральной Азии
Рынки Центральной Азии
Динамика рынка ПО для ИИ Центральной Азии
Динамика рынка платформ для разработки и эксплуатации ИИ Центральной Азии
Драйверы и барьеры развития рынка Центральной Азии
Центральная Азия: оценка потенциала для вендоров
Распределение моделей развёртывания платформ в Казахстане и Узбекистане
5. Приложения
Глоссарий: архитектура ИИ и облачная инфраструктура
Глоссарий: экономика, разработка и управление платформами
