
Российский рынок Малых ЦОД: драйверы развития, динамика доходов, основные потребители и поставщики
Аналитическое агентство J’son & Partners Consulting подготовило новый отчет, посвященный развитию российского рынка малых центров обработки данных (МЦОД) с числом стоек менее 50 шт. В современном мире МЦОД являются важной частью цифровой технологической инфраструктуры, обеспечивая ее устойчивость и безопасность. Решения МЦОД характеризуются своей универсальностью – они успешно используются крупными корпорациями, госсектором и сегментом малого и среднего предпринимательства, реализуя критически важные приложения как в геораспределенных сетях передачи данных, так и в отдельных локациях удаленных регионов страны.
Согласно оценкам J’son & Partners Consulting, в 2025 году мировой рынок МЦОД составил 7,8 млрд долл. США, в 2035 году он достигнет 53,6 млрд долл. США при среднегодовых темпах роста 21,8%. При этом доля доходов мирового рынка МЦОД достигнет 6,6% от общего рынка крупных ЦОД, для сравнения - в 2025 году она составила лишь 2,6%.
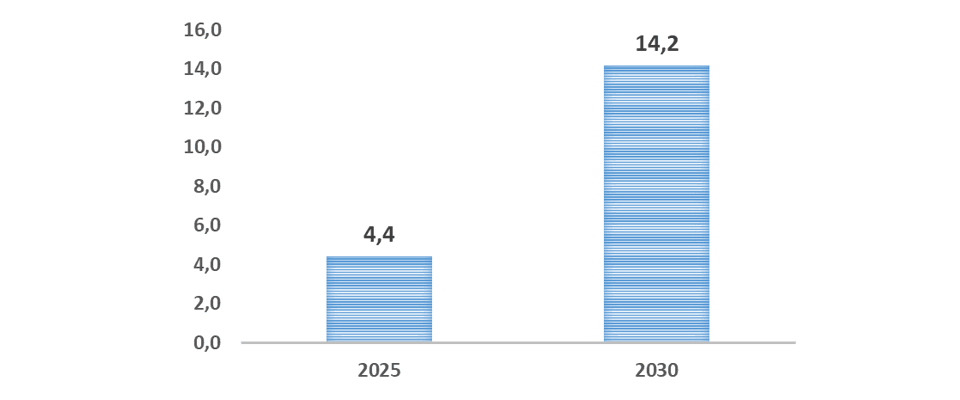
На сегодняшний день в России насчитывается более 450 работающих МЦОД. В 2025 году доходы отечественного рынка МЦОД составили 4,4 млрд руб. и в 2030 году они прогнозируются на уровне 14,2 млрд руб. при среднегодовых темпах роста 26,8%. Дополнительные профессиональные услуги (ПИР, СМР, транспортировка, поддержка и обслуживание) формируют около 40% общего объема рынка, что указывает на серьезную роль ИТ-интеграторов в цепочке продаж, часто выступающих как фронт-офис и непрямой канал сбыта для отечественных производителей МЦОД.
Рис. 1. Российский рынок МЦОД в 2025–2030 гг., млрд руб.
 |
Источник: J’son & Partners Consulting
Крупнейшими потребительскими сегментами по числу МЦОД являются:
- Обрабатывающая промышленность, которая характеризуется сложностью и автоматизацией технологических процессов;
- Государственные органы федерального, регионального и местного уровней, в том числе учреждения здравоохранения и образования;
- Вместе с телеком и ИТ-индустрией, региональные МЦОД остаются перспективным сегментом для развития мобильных сетей 5G и внедрения национальных решений в области Искусственного Интеллекта;
- Нарождающийся потребительский сегмент новой цифровой экономики – контентные и облачные услуги, финтех, маркетплейсы и цифровой торговый ритейл – вместе они уже стали заметной долей рынка МЦОД.
Ключевые преимущества внедрения МЦОД:
- Универсальность базовых решений МЦОД для всех типов пользователей для удаленных подразделений крупных корпораций, для компаний малого и среднего предпринимательства, госучреждений, здравоохранения, образования и городских служб;
- Модульность решений МЦОД, постепенность наращивания вычислительных ресурсов и инвестиций по мере роста потребностей при сроках реализации проектов до нескольких недель;
- Возможность подключения МЦОД в любой точке магистральных, региональных и локальных сетей ВОЛС и формирование геораспределенных систем передачи и обработки данных национального или местного масштаба: корпоративных сетей, электрических энергосистем, нефте- и газпроводов, интеллектуальных транспортных систем, при этом не исключая интеграцию с крупными ЦОД головных офисов.
В настоящее время в России реализуется национальный проект «Экономика данных и цифровая трансформация государства», рассчитанный на период 2025 - 2030 годов. Одновременно в стране выполняется целая серия отраслевых программ цифровизации в телекоммуникационной сфере, в обрабатывающих и нефтегазовой отраслях, в энергетике, в транспортных отраслях и других – ключевых сегментах применения МЦОД.
Ответы на вопросы о российском рынке МЦОД в данном отчете:
- Динамика выручки сегмента МЦОД до 2030 года;
- Рост количественных показателей – число МЦОД, стоек и подведенной мощности;
- Структура рынка по размеру МЦОД – Микро-ЦОД (1 – 4 стойки), Мини-ЦОД (5 – 20 стоек) и Мобильные ЦОД из быстро возводимых конструкций (> 20 стоек);
- Отраслевая и региональная структура пользователей МЦОД;
- Основные отечественные поставщики МЦОД и их типовые решения.
Также отметим, что предлагаемый отчет стал продолжением предыдущих исследований J’son & Partners Consulting по теме центров обработки данных в 2026 году:
- Развитие инфраструктуры крупных геораспределенных ЦОД для цифровой экономики России
- Развитие инфраструктуры промышленного майнинга в России в 2020 – 2025 годах.
Детальные результаты исследования представлены в полной версии отчета
Российский рынок Малых ЦОД: драйверы развития, динамика доходов, основные потребители и поставщики
1. Краткое резюме
2. Малые ЦОД: краткое описание, характеристики, разновидности
3. Краткий анализ мирового рынка Малых ЦОД
3.1. Драйверы развития и динамика доходов мирового рынка МЦОД в 2020 – 2035 годах
3.2. Структура мирового рынка МЦОД в 2025 году
3.2.1. Структура глобального рынка по числу стоек в МЦОД
3.2.2. Продуктовая структура рынка МЦОД - оборудование, ПО и услуги
3.2.3. Основные отраслевые потребители на рынке МЦОД
3.2.4. Глобальная география рынка МЦОД
3.3. Сдерживающие факторы применения МЦОД
4. Развитие российской инфраструктуры для оказания контентных и цифровых услуг
4.1. Динамика индикаторов потребления контентных и цифровых услуг в 2020 – 2025 годах
4.2. Протяженность магистральных и региональных ВОЛС для геораспределенных сетей передачи данных
4.3. Рост базовых станций мобильной связи поколения 4G и планы развертывания сетей 5G
4.4. Становление отечественной инфраструктуры Искусственного Интеллекта
4.5. Состояние рынка крупных ЦОД и текущие проблемы его дальнейшего развития
4.6. Ключевые преимущества и барьеры внедрения МЦОД
5. Анализ российского рынка Малых ЦОД
5.1. Динамика доходов рынка МЦОД в 2020 – 2025 годах и прогноз их роста до 2030 года
5.2. Динамика количественных показателей рынка: число МЦОД, количество стоек и объем подведенной мощности в 2010 – 2025 годах
5.3. Структура российского рынка МЦОД в 2020 – 2025 годах
5.3.1. Структура российского рынка по числу стоек в МЦОД
5.3.2. Отраслевое распределение потребителей МЦОД и примеры применения.
5.3.3. Региональное распределение МЦОД по основным Федеральным округам
5.4. Перспективы развития: проекты отраслевой цифровизации и госсектора
6. Российские поставщики Малых ЦОД
6.1. Основные отечественные поставщики МЦОД
6.1.1. Динамика доходов основных поставщиков МЦОД в 2020 – 2025 годах
6.1.2. Краткие профайлы поставщиков (более 10 компаний)
6.2. Типовые решения МЦОД отечественных поставщиков
6.2.1. Микро-ЦОД (1 – 4 стойки)
6.2.2. Мини-ЦОД (5 – 20 стоек)
6.2.3. Мобильные ЦОД из быстровозводимых конструкций (>20 стоек)
6.3. Анализ цен на МЦОД в зависимости от числа стоек и подведенной мощности
Список рисунков
Рис. 1. Пример размещения инженерных и ИТ-систем МЦОД в корпусе контейнера
Рис. 2. Динамика и прогноз развития мирового рынка ЦОД в 2020–2035 гг., млрд долл. США
Рис. 3. Динамика и прогноз развития мирового рынка МЦОД и его доли относительно общего рынка ЦОД в 2020–2035 гг., млрд долл. США
Рис. 4. Структура мирового рынка МЦОД по оборудованию, ПО и услугам в 2025 году
Рис. 5. Структура мирового рынка МЦОД по оборудованию, ПО и услугам в 2025 году
Рис. 6. Структура потребителей мирового рынка МЦОД в 2025 году
Рис. 7. Структура мирового рынка МЦОД по географии в 2025 году
Рис. 8. Распределение абонентов фиксированного ШПД по скорости доступа в 2020 и 2025 годах, млн абонентов
Рис. 9. Пилотные проекты 5G в городах России, сентябрь 2026 года
Рис. 10. Топология соединения базовых станций 4,5G и 5G и сервера краевых вычислений
Рис. 11. Упрощённая схема работы ИИ-агента
Рис. 12. Динамика доходов российского рынка коммерческих ЦОД в 2020 – 2030 годах, млрд руб.
Рис. 13. Рост общего числа стойко-мест крупных ЦОД в 2010–2030 годах накопленным итогом, тыс. шт.
Рис. 14. Рост общего объема подведенной мощности крупных ЦОД в 2010–2030 годах накопленным итогом, МВт
Рис. 15. Рынок облачных инфраструктурных сервисов IaaS & PaaS в России, млрд руб.
Рис. 16. Региональная структура российского рынка ЦОД по общему числу стойко-мест, 2026 год
Рис. 17. Региональная структура российского рынка ЦОД по общим объемам подведенной мощности, 2026 год
Рис. 18. Динамика числа заявленных проектов крупных ЦОД в 2025–2030 годах, шт.
Рис. 19. Динамика заявленных проектов крупных ЦОД в 2025–2030 годах по общему числу стойко-мест, тыс. шт.
Рис. 20. Динамика заявленных проектов крупных ЦОД в 2025–2030 годах по подведенной электрической мощности, МВт
Рис. 21. Конценсус-прогноз российского рынка МЦОД в 2020–2030 гг., млрд руб.
Рис. 22. Динамика роста числа МЦОД в России в 2010–2025 гг., шт.
Рис. 23. Динамика роста общего числа стоек МЦОД в 2010–2025 гг., стойко-мест
Рис. 24. Динамика удельного числа стоек на 1 МЦОД в 2011–2025 гг., стойко-мест
Рис. 25. Динамика удельной общей подведенной электрической мощности МЦОД в пересчете на 1 стойку в 2011–2025 гг., кВт
Рис. 26. Динамика роста общей подведенной электрической мощности МЦОД в России в 2010–2025 гг., МВт
Рис. 27. Размерная структура рынка по числу МЦОД на конец 2025 года
Рис. 28. Размерная структура рынка МЦОД по числу стоек на конец 2025 года
Рис. 29. Размерная структура рынка МЦОД по подведенной мощности на конец 2025 года
Рис. 30. Отраслевое распределение рынка по числу МЦОД на конец 2025 года
Рис. 31. Отраслевое распределение рынка МЦОД по числу стоек на конец 2025 года
Рис. 32. Отраслевое распределение рынка МЦОД по подведенной мощности на конец 2025 года
Рис. 33. Региональное распределение рынка по числу МЦОД на конец 2025 года 73
Рис. 34. Региональное распределение рынка МЦОД по числу стоек на конец 2025 года
Рис. 35. Региональное распределение рынка МЦОД по подведенной мощности на конец 2025 года
Рис. 36. Динамика общей выручки основных производителей МЦОД в России в 2020 – 2025 годах, млн руб.
Рис. 37. Средняя удельная цена на 1 стойку от числа стоек МЦОД (N=18), млн руб.
Рис. 38. Средняя удельная цена на 1 стойку от подведенной электрической мощности МЦОД (N=18), млн руб. на 10 кВт
Рис. 39. Средняя удельная цена на 1 стойку в зависимости от инвестиционной стратегии - выбора МЦОД, покупки или строительства ЦОД, млн руб.
Список таблиц
Таблица 1. Классификация МЦОД по объему размещаемого ИТ-оборудования
Таблица 2. Динамика числа пользователей фиксированных и мобильных сетей широкополосного доступа, млн абонентов
Таблица 3. Динамика трафика фиксированных и мобильных сетей широкополосного доступа, ПБайт
Таблица 4. Динамика удельного потребления трафика на одного пользователя широкополосного доступа в фиксированных и мобильных сетях, Тбайт в год
Таблица 5. Протяженность магистральных и региональных ВОЛС в 2020 – 2025 годах, тыс. км
Таблица 6. Подходы и статус планов модернизации магистральной сети текущих участников магистрального рынка
Таблица 7. Число базовых станций мобильной связи, тыс. шт.
Таблица 8. Требования к сегментам доступа сетей 4,5G & 5G
Таблица 9. Оценка доли базовых станций, соединенных по ВОЛС, для различных поколений мобильной связи
Таблица 10. Рост числа крупных ЦОД по годам (периодам) нарастающим итогом, шт
Таблица 11. Ключевые преимущества и барьеры внедрения МЦОД
Таблица 12. Выручка основных производителей МЦОД в России в 2020 – 2025 годах, млн руб.
